انتشار نسخه نهایی «دستورالعمل تأسیس، فعالیت، انحلال و نظارت بر کارگزاران رمزپول» توسط بانک مرکزی، اگرچه در ظاهر نتیجه مشورتها و نظرخواهی از کارشناسان بوده، اما متن مصوب نشان میدهد تغییرات اعمالشده بهاندازهی انتظارهای فعالان صنعت نبوده است. تعداد زیادی از ابهامات و ایرادهای پیشنویس همچنان پابرجا ماندهاند.
پیشنویس اولیه که تحت عنوان «ضوابط تأسیس، فعالیت و نظارت بر کارگزاران رمزپول» منتشر شده بود، موجی از اعتراضات در میان فعالان و کارشناسان اکوسیستم فناوری برانگیخت. منتقدان معتقد بودند این سند بانک مرکزی را به سمت کنترل کامل بر رمزارز در ایران یا حذف کامل آن از بازار سوق میدهد. تشکلهای صنفی نیز با نامهنگاری تأکید کردند که تنظیمگریِ صرافیهای رمزارزی، داراییهای ۱۵ میلیون کاربر را به خطر میاندازد.
وعده تنظیمگری یا تهدید اکوسیستم؟
بانک مرکزی هدف از این دستورالعمل را حفاظت از منافع کاربران و ایجاد شفافیت اعلام کرده است. اما کارشناسان باور دارند که تنها «نیت» مهم نیست، بلکه «روش» و «ابزار» در این متن حائز اهمیت است.
🔗 بیشتر بخوانید: ایالات متحده در طول جنگ جهانی دوم چند هواپیما تشکیل کرد؟_به رنگ صبح
با بررسی مواد این مصوبه میتوان فهمید دستورالعمل بانک مرکزی برای فعالیت کارگزاریها بیشتر از اینکه تنظیمگر باشد، بازدارنده است. این سند از همان صفحات ابتدایی نشان میدهد که نویسندگان آن مسئله را بهدرستی تعریف نکردهاند و راهحلهای پیشنهادی با واقعیتهای فنی و اقتصادی بازار رمزارز همسو نیستند.
از دید کارشناسان، این سند با اصول بنیادین رگولاتوری مدرن فاصله زیادی دارد و به جای رویکرد مبتنی بر ریسک، یک چارچوب واحد و سنگین را بر تمام بازیگران تحمیل میکند. نتیجه این تنظیمگری یکجانبه چیست؟ افزایش هزینههای فعالیت رسمی، حذف استارتاپهای کوچک و متوسط، کاهش سهم بازار سازمانهای فعال در حوزه رمزارز و در نهایت مهاجرت سرمایه و کاربر به پلتفرمهای خارجی.
یکی از مهمترین مشکلات پیشنویس این بود که تعریفهای ارائهشده عملاً مرز بین «رمزدارایی»، «رمزارز» و «رمزپول» را محو کرده بود و در دستورالعمل جدید نیز همچنان پابرجاست. در این متن، هر چیزی از بیتکوین و استیبلکوین گرفته تا توکنهای اوراق بهادار، تحت عنوان «رمزپول» گنجانده شده است. این خلط مفهومی نه تنها باعث سردرگمی فعالان میشود، بلکه زمینه ورود بانک مرکزی به حوزههایی را فراهم میکند که اساساً در صلاحیت آن نیست (مانند داراییهای غیربانکی). کارشناسان این پدیده را «تداخل نهادی» و «فرسایش حقوقی» مینامند.
🔗 بیشتر بخوانید: انتشار نسخه iOS و وب ایجنت توسط آنتروپیک
کاهش سرمایه ثبتی، اما نه بهاندازهی کافی
به نظر میرسد بانک مرکزی به بخشی از انتقادات کلیدی گوش داده و در نسخه نهایی اصلاحاتی اعمال کرده است. برای مثال حداقل سرمایه ملزوم برای کارگزاران نوع یک ۴۰ میلیارد تومان و برای کارگزاران نوع دو (ارائهدهندگان سکوی تبادل و سبدگردانی) ۴۰۰ میلیارد تومان تعیین شده است. درحالیکه پیش از این بانک مرکزی برای کارگزاران نوع دو سرمایه هزار میلیارد تومانی در نظر گرفته بود.
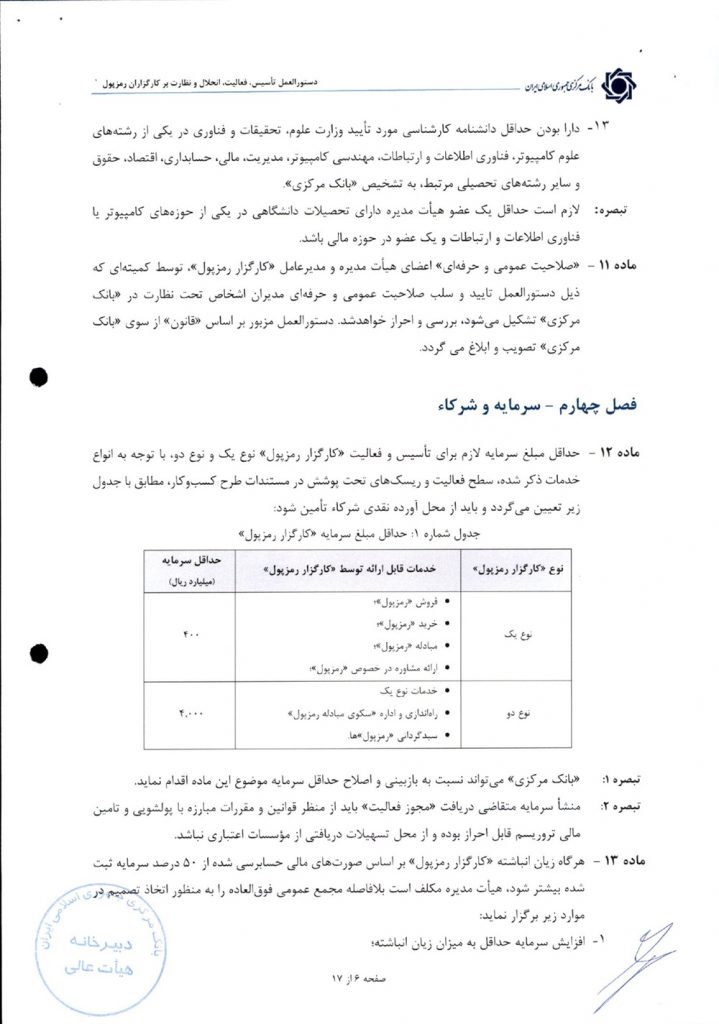
با وجود کاهش ۱۰ برابر برای کارگزاران نوع یک، این رقم همچنان مانعی برای ورود استارتاپهای نوپا و نوآور به اکوسیستم رمزداراییها خواهد بود. هیچ بازهی مشخصی برای دوره تنفس جهت تأمین سرمایه مورد نیاز پیشبینی نشده است. کارشناسان معتقد بودند باید منبع تأمین حداقل سرمایه به صورت ترکیبی و متنوع شامل سرمایه ثبتی، ضمانتنامه بانکی، داراییهای نامشهود، طلا، رمزدارایی و سایر منابع قابل قبول باشد که در دستورالعمل جدید اشارهای به آن نشده است.
سردرگمی مالکیتی
مطابق ماده ۱۵ پیشنویس، تأسیس «کارگزار رمزپول» تنها در قالب شرکت تضامنی با مراعات قوانین و مقررات مربوطه ممکن بود. با توجه به ماهیت فناوریهای نوین مالی، امکان حکمرانی و اعمال مدیریت از طریق «شرکت تضامنی» عملاً میسر نبوده است.
🔗 بیشتر بخوانید: اولین کلینیک هوش مصنوعی جهان؛ رفتن به مطب را فراموش کنید
کارشناسان معتقد بودند مشابه نهادهای مالی دیگر نظیر کارگزاریها و صندوقهای سرمایهگذاری، ریسکهای مورد نظر بانک مرکزی میتوانست از طریق ابزارها و سازوکارهای جانشین مدیریت شود. پیشبینی این قالب، امکان شراکت و ورود اشخاص حقوقی به بازار سرمایه را سلب میکرد و در نتیجه، وجود نهادهای حقوقی در سرمایهگذاری و گسترش اکوسیستم رمزدارایی را محدود میساخت.
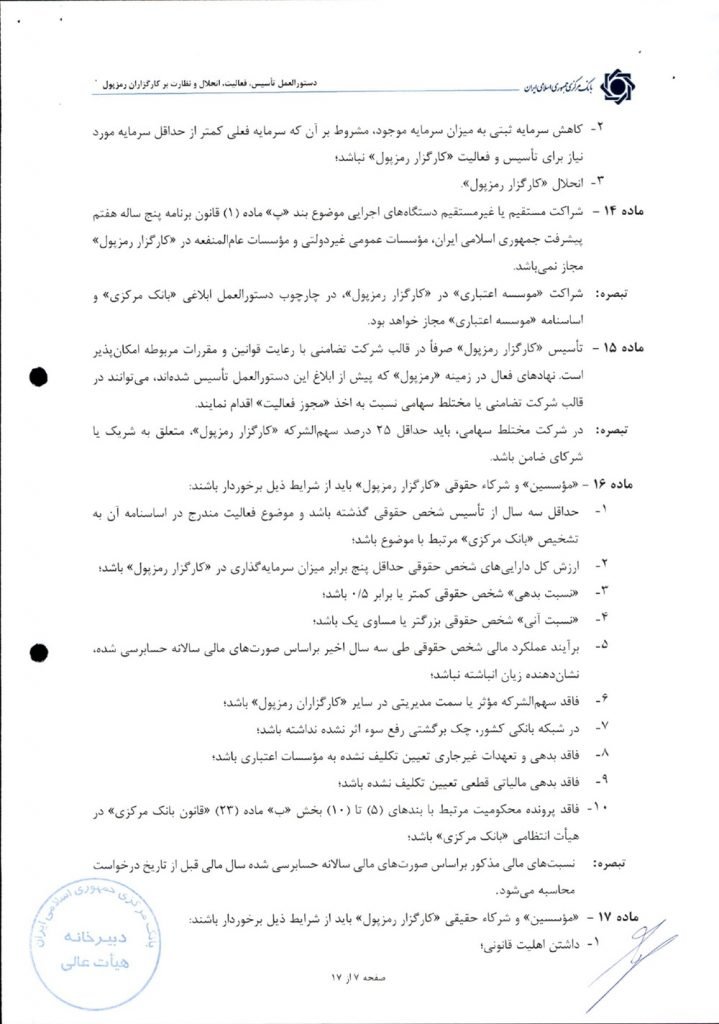
در نتیجه در دستورالعمل جدید این مورد تغییر کرد. صرافیهایی که پیش از ابلاغ این دستورالعمل تأسیس شدهاند، میتوانند در قالب «شرکت مختلط سهامی» برای دریافت مجوز اقدام کنند.
حل ابهامات وثیقهگذاری
حذف کامل ماده مربوط به تودیع وثیقه معادل ۵۰ درصد سرمایه اولیه نیز در نوع خود دلنشین است. این بند که یکی از بزرگترین موانع مالی برای فعالیت رسمی بود، از نسخه نهایی کنار گذاشته شده است. خواست وثیقه مضاعف در مرحله بهرهبرداری، علاوه بر ایجاد بار مالی مضاعف بر کسبوکار، عملاً میتوانست به تضعیف صرافیها بینجامد.
مانعی برای رشد
با وجود این اصلاحات، متن نهایی نشان میدهد که رویکرد نظارتی بانک مرکزی همچنان سخت و متمرکز است. این نهاد در دستورالعمل مصوب تلاش کرده تا حوزه رمزارز را هرچه بیشتر به ساختار مالی سنتی و تحت نظارت خود نزدیک کند؛ ساختاری که بر «مسئولیتپذیری حقوقی» و «ریسکپذیری پایین» تأکید دارد، نه «آزادی عمل و نوآوری».
شرط «نداشتن چک برگشتی برای از بین بردن سوءاستفاده» که در پیشنویس تنها برای شرکا و موسسین بود، در نسخه نهایی به اعضای هیئت مدیره و مدیرعامل نیز تعمیم داده شده است.
اگرچه سقف فعالیت مجاز کارگزاران از ۲ برابر سرمایه به ۴ برابر افزایش یافته، اما خود وجود این سقف، رشد کسبوکارها را مستقیماً به سرمایه ثبتی آنها گره میزند و مانعی برای رشد ارگانیک و سریع است.
آیا مصوبه بانک مرکزی لزومالاجرا خواهد بود؟
محمدصادق فراهانی، معاون حقوقی و امور مجلس مرکز ملی فضای مجازی، در پنل حکمرانی رمزداراییها که شنبه ۱۲ مهر برگزار شد، به مسئلهای حقوقی اشاره کرد که میتواند اعتبار کل این مصوبه را زیر سوال ببرد.
بر پایه مصوبه شورای عالی فضای مجازی، تکتک تنظیمگران بخش موظفند ظرف دو هفته مصوبات خود را برای بررسی انطباق به مرکز ملی فضای مجازی ارسال کنند. در صورتی که ایرادی به آن وارد باشد، مصوبه باید اصلاح و بازگردانده شود.
فراهانی تأکید کرد: «تا الان بانک مرکزی برای ما چیزی ارسال نکرده است. مصوبهای که ارسال نشود، اعتبار حقوقی نخواهد داشت.»
این بدان معناست که کسبوکارها میتوانند از طریق دیوان عدالت اداری یا کمیته تسهیل کسبوکارهای مجازی در شورای عالی فضای مجازی به این مصوبه اعتراض کنند.
تنظیمگری برای کنترل، نه نوآوری
نسخه نهایی دستورالعمل کارگزاران رمزپول، مصالحهای نیمهکاره بین سختیهای اکوسیستم و اهداف نظارتی بانک مرکزی است. این نهاد با حذف برخی موانع مالی غیرقابل عبور، خطر فروپاشی سریع صنعت را دفع کرد، اما در عوض با تشدید قوانین نظارتی و تحمیل ساختارهای سنتی مالی، چارچوبی ایجاد کرد که به احتمال زیاد روح نوآوری و رقابت را در درازمدت خفه خواهد کرد.
آینده نشان خواهد داد که این «تنظیمگری» بازاری امن و شفاف میسازد یا صنعت رمزارز ایران را به سمت حاشیهنشینی و انحصار سوق میدهد.